Livrets réglementés, assurance vie, actions, immobilier : la plupart des épargnants répartissent déjà leur argent entre plusieurs supports. L’or revient pourtant régulièrement dans les conversations, surtout en période d’inflation ou de tensions économiques. Faut-il lui faire une place, et laquelle ?
Diversifier son épargne avec l’or peut renforcer la solidité d’un patrimoine, à condition de comprendre ce que ce métal apporte et ce qu’il n’apporte pas. L’or n’est ni un placement miracle, ni une relique dépassée. Cet article présente ses atouts, ses limites et une méthode pour l’intégrer de façon raisonnée.
Pourquoi l’or intéresse les épargnants
L’or occupe une place à part parmi les actifs financiers. Son comportement diffère souvent de celui des actions ou des obligations, ce qui en fait un outil de diversification apprécié.
Un actif tangible
Contrairement à une action ou à un compte bancaire, l’or physique ne dépend pas de la solidité d’un émetteur. Un lingot ou une pièce conserve sa valeur intrinsèque, quelle que soit la santé d’une entreprise ou d’une banque. Cette caractéristique rassure de nombreux épargnants.
Une valeur refuge
L’histoire montre que l’or tend à bien résister lors des crises financières ou géopolitiques. Lorsque la confiance dans les marchés recule, la demande d’or augmente souvent. Ce comportement n’est cependant pas systématique, et le métal peut aussi baisser pendant certaines périodes troublées.
Une protection face à l’inflation
Sur le long terme, l’or est souvent perçu comme un moyen de préserver le pouvoir d’achat. Quand la monnaie perd de sa valeur, le métal jaune tend à conserver la sienne. Cette protection s’observe surtout sur des horizons longs, rarement sur quelques mois.
Les limites à connaître avant d’investir
Pour diversifier son épargne avec l’or sans mauvaise surprise, il faut aussi regarder ses faiblesses en face.
Aucun revenu
L’or ne verse ni intérêts, ni dividendes, ni loyers. Sa seule source de gain réside dans la hausse éventuelle de son prix. En période de taux d’intérêt élevés, cette absence de rendement pèse sur son attractivité.
Une forte volatilité
Le cours de l’or peut connaître des variations importantes, à la hausse comme à la baisse. Il a déjà traversé de longues périodes de stagnation ou de recul. Un investisseur qui achète au mauvais moment peut attendre des années avant de retrouver son prix d’acquisition.
Des frais spécifiques
L’achat d’or physique implique une prime, c’est-à-dire un écart entre le prix payé et la valeur du métal. S’y ajoutent les coûts de stockage, d’assurance et, à la revente, la marge du professionnel. Ces frais rendent l’or peu adapté aux allers-retours rapides.
Quelle part de son patrimoine consacrer à l’or ?
Il n’existe pas de règle universelle. La bonne proportion dépend de votre situation, de vos objectifs et de votre tolérance au risque. Certains repères généraux peuvent toutefois guider votre réflexion.
Une poche de diversification
De nombreux conseillers recommandent de considérer l’or comme une poche limitée, et non comme le cœur d’un patrimoine. Une part modeste, souvent évoquée dans une fourchette de quelques pour cent du patrimoine financier, permet de bénéficier de son rôle stabilisateur. Elle évite aussi de trop dépendre de son évolution. Ces repères restent indicatifs et doivent être adaptés à chaque situation.
Les questions à se poser
Avant de vous décider, interrogez-vous sur plusieurs points :
- disposez-vous déjà d’une épargne de précaution disponible rapidement ?
- votre horizon de placement dépasse-t-il plusieurs années ?
- acceptez-vous de voir la valeur de votre or baisser temporairement ?
- votre patrimoine est-il déjà très concentré sur un seul type d’actif ?
Si l’épargne de précaution n’est pas constituée, mieux vaut commencer par elle. L’or vient ensuite, en complément d’une base solide.
Investir progressivement
Personne ne peut prédire le meilleur moment pour acheter. Pour lisser l’effet des variations de cours, beaucoup d’épargnants préfèrent fractionner leurs achats dans le temps. Ils achètent par exemple quelques pièces à intervalles réguliers, plutôt qu’un lingot en une seule fois. Cette méthode réduit le risque d’entrer sur le marché à un point haut. Elle permet aussi de diversifier son épargne avec l’or à son propre rythme, sans mobiliser une somme importante d’un coup. Fixez-vous un montant et une fréquence, puis respectez ce cadre. Cette discipline protège contre les décisions prises sous le coup de l’émotion, à la hausse comme à la baisse.
Rééquilibrer de temps en temps
Avec le temps, la part de l’or dans votre patrimoine évolue selon son cours. Si elle grimpe nettement au-dessus de l’objectif fixé, une revente partielle permet de revenir à l’équilibre initial. À l’inverse, une baisse peut être l’occasion de compléter votre position.
Or physique ou or « papier » : quel support choisir ?
Plusieurs façons d’investir dans l’or coexistent. Elles ne présentent pas les mêmes avantages ni les mêmes risques.
L’or physique
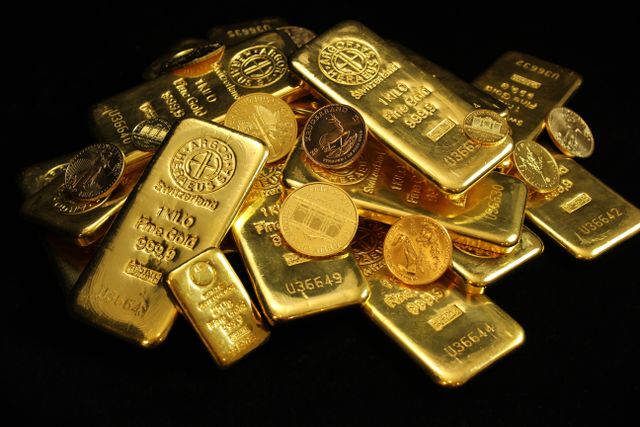
Lingots, lingotins et pièces constituent la forme la plus directe. Vous détenez réellement le métal, sans intermédiaire financier. Les pièces offrent l’avantage de pouvoir être revendues à l’unité. Les lingots limitent le coût proportionnel sur les gros montants. Pour acheter de l’or physique et diversifier son épargne avec l’or, vous pouvez vous adresser à un professionnel spécialisé dans l’achat et la vente de métaux précieux.
Les supports financiers
Il est aussi possible de s’exposer au cours de l’or via des fonds, des trackers ou des actions de sociétés minières. Ces produits se logent parfois dans un compte-titres ou une assurance vie. Ils évitent les questions de stockage, mais ne procurent pas la détention physique du métal. Les actions minières, notamment, réagissent aussi à des facteurs propres aux entreprises.
Et les bijoux ?
Les bijoux contiennent de l’or, mais leur prix d’achat inclut la création, la main-d’œuvre et la TVA. Ils ne sont donc pas optimisés comme placement. Ils restent un patrimoine réel, mais leur intérêt tient d’abord au plaisir de les porter et de les transmettre.
Fiscalité, stockage et revente : les aspects pratiques
Une diversification réussie se prépare jusque dans les détails pratiques. Ces aspects influencent directement la rentabilité finale.
La fiscalité à la revente
En France, la vente d’or physique par un particulier relève d’une fiscalité spécifique. Deux régimes existent en principe : une taxe forfaitaire sur le prix de vente ou une imposition de la plus-value. Le second suppose de pouvoir justifier du prix et de la date d’achat. Il devient souvent plus intéressant lorsque l’or est conservé longtemps. Gardez donc toutes vos factures, et faites-vous confirmer les règles en vigueur au moment de vendre.
Le stockage
L’or physique doit être conservé en lieu sûr. Un coffre à domicile, fixé et discret, convient aux petites quantités. Un coffre bancaire ou une solution de garde spécialisée s’impose pour des montants plus importants. Vérifiez aussi les plafonds de votre assurance habitation pour les objets de valeur.
La revente
Lors de la revente, comparez plusieurs offres et vérifiez le prix au gramme proposé. Un professionnel ne peut pas vous payer en espèces : le règlement se fait par virement ou par chèque. Pour approfondir d’autres sujets liés à la gestion de votre budget et de votre patrimoine, consultez notre rubrique finances.
Conclusion : l’or, un complément plutôt qu’un pilier
Diversifier son épargne avec l’or peut apporter de la stabilité à un patrimoine, notamment face aux crises et à l’inflation. Le métal jaune reste toutefois un actif sans rendement, volatil et soumis à des frais spécifiques. Il trouve sa place en complément d’une épargne déjà structurée, jamais en remplacement.
Définissez une part raisonnable, choisissez un support adapté, investissez progressivement et conservez vos justificatifs. Avec cette approche mesurée, l’or devient un allié durable, capable d’amortir les chocs sans déséquilibrer votre stratégie globale.